
Blog
 OSOlivier SOULETGérant
Crédit immobilier : les taux remontent à 3,40 % et le marché repart à la baisse
Une nouvelle étude publiée le 15 octobre 2026 par l'Observatoire Crédit Logement/CSA révèle une dégradation significative du marché du financement immobilier.
Les principaux chiffres sont préoccupants :
- 3,40 % : taux moyen des crédits immobiliers en septembre 2026, contre 3,31 % en août.
- −9,2 % : recul de la production de crédits au troisième trimestre 2026 par rapport au troisième trimestre 2025.
- −8,1 % : diminution du nombre de prêts accordés sur la même période.
- 252 mois : durée moyenne des crédits, soit 21 ans.
- 49,8 % : proportion des prêts accordés sur 25 ans ou plus au troisième trimestre.
L'Observatoire estime désormais que le marché du crédit immobilier est entré dans une phase de contraction. Ces chiffres, présentés le 15 octobre, constituent une actualité importante pour les vendeurs, acquéreurs, investisseurs et professionnels de l'immobilier. L'Observatoire
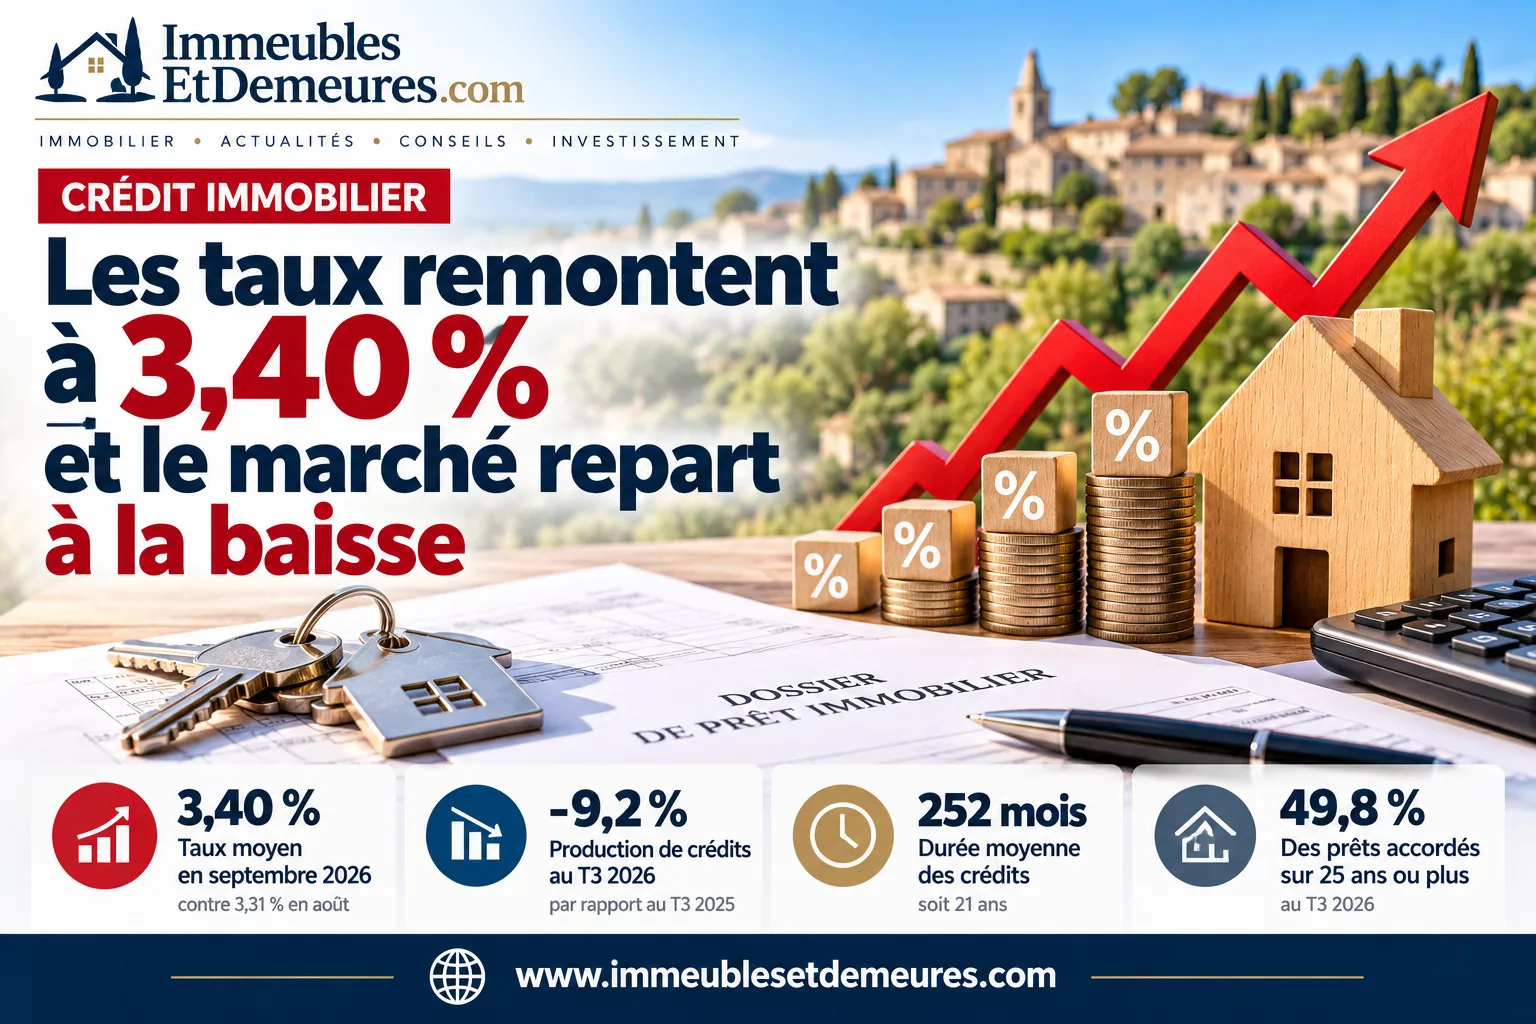
Crédit immobilier octobre 2026 : les taux atteignent 3,40 %, faut-il craindre un nouveau ralentissement du marché ?
Le marché du crédit immobilier se retourne à nouveau
Après une période de stabilisation qui avait redonné espoir aux acquéreurs, les conditions de financement immobilier se dégradent.
Selon les dernières données de l'Observatoire Crédit Logement/CSA, présentées le 15 octobre 2026, le taux moyen des crédits immobiliers a atteint 3,40 % en septembre 2026.
Il était encore de 3,16 % en décembre 2025.
Cette évolution intervient alors que les ménages sont confrontés à une augmentation du coût des opérations immobilières et à des difficultés persistantes pour réunir l'apport personnel nécessaire.
Plus préoccupant encore, le volume des financements accordés repart à la baisse.
L'Observatoire considère désormais que le marché du crédit est entré dans une phase récessive.
Pour les professionnels de l'immobilier, cette situation pourrait avoir des conséquences directes sur le nombre de transactions réalisées dans les prochains mois.
1. Comment ont évolué les taux immobiliers en 2026 ?
Les taux ont connu plusieurs phases depuis le début de l'année.
Après une relative stabilité au printemps, les banques ont progressivement augmenté leurs barèmes durant l'été.
La hausse s'est accélérée en septembre.
Période Taux immobilier moyenDécembre 20253,16 %Mars 20263,22 %Juin 20263,25 %Août 20263,31 %Septembre 20263,40 %
Entre décembre 2025 et septembre 2026, la hausse atteint donc 0,24 point.
L'évolution peut sembler modérée, mais elle intervient dans un contexte où les capacités financières des acquéreurs sont déjà fortement sollicitées.
Ces taux moyens correspondent aux crédits du secteur concurrentiel, hors assurance et coût des garanties. L'Observatoire
2. Quels sont les taux immobiliers sur 15, 20 et 25 ans ?
La durée du crédit joue un rôle important dans le taux proposé.
Les données de septembre 2026 montrent les différences suivantes :
Durée du prêt Taux moyen septembre 202615 ans3,21 %20 ans3,39 %25 ans3,45 %
Ces chiffres représentent des moyennes nationales.
Le taux réellement proposé dépend notamment des revenus de l'emprunteur, de son apport personnel, de son niveau d'endettement et de la politique commerciale de la banque.
Un emprunteur disposant d'un excellent dossier peut obtenir des conditions plus favorables.
À l'inverse, certains dossiers peuvent être financés à des taux sensiblement supérieurs à ces moyennes.
3. Exemple : combien coûte un crédit immobilier de 250 000 € ?
Prenons un ménage souhaitant emprunter 250 000 € sur 20 ans.
En juin 2026, le taux moyen sur cette durée était de 3,22 %.
En septembre, il atteint 3,39 %.
Voici les conséquences financières de cette évolution :
Élément Juin 2026 / Septembre 2026Capital emprunté250 000 €250 000 €Durée20 ans20 ansTaux3,22 %3,39 %Mensualité hors assurance1 414 €1 436 €Coût total des intérêts89 406 €94 595 €
La hausse représente environ 5 190 € d'intérêts supplémentaires sur la durée du prêt.
Il s'agit d'une simulation à taux fixe, avec mensualités constantes, hors assurance, frais de dossier et garanties.
Ce supplément peut paraître limité à l'échelle d'une acquisition immobilière.
Mais il s'ajoute à l'évolution des prix, aux frais d'acquisition et aux autres dépenses supportées par les ménages.
4. Les banques allongent encore la durée des crédits
Pour préserver la capacité de financement des acquéreurs, les banques proposent davantage de crédits sur des durées longues.
Au troisième trimestre 2026, la durée moyenne des prêts immobiliers atteint 252 mois, soit 21 ans.
La proportion des crédits accordés sur 25 ans ou plus atteint désormais 49,8 %, contre 46,5 % en 2025.
Cela signifie que près d'un crédit sur deux est accordé sur une durée d'au moins 25 ans.
Cette évolution permet de réduire les mensualités, mais augmente généralement le coût total du financement.
Prenons un crédit de 250 000 € au taux de 3,45 %.
Sur 25 ans, la mensualité hors assurance atteint environ 1 245 €.
L'emprunteur rembourse donc moins chaque mois que sur une durée de 20 ans, mais il paie des intérêts pendant cinq années supplémentaires.
La durée constitue ainsi un outil d'ajustement du financement, sans supprimer les conséquences économiques de la hausse des taux. L'Observatoire
5. Pourquoi les taux immobiliers remontent-ils ?
Plusieurs facteurs expliquent cette évolution.
Le coût de refinancement des banques
Les établissements bancaires doivent financer les crédits qu'ils accordent.
Lorsque les conditions de financement deviennent moins favorables sur les marchés, leurs marges sont mises sous pression.
Les banques peuvent alors relever leurs taux afin de préserver l'équilibre économique de leur activité.
Les tensions inflationnistes
La hausse des prix et les incertitudes économiques influencent les taux d'intérêt.
Elles affectent également le pouvoir d'achat des ménages, ce qui peut réduire leur capacité à financer un projet immobilier.
La politique monétaire européenne
Les décisions de la Banque centrale européenne influencent les conditions de financement.
Toutefois, les taux des crédits immobiliers ne suivent pas mécaniquement les taux directeurs de la BCE.
Ils dépendent aussi des marchés obligataires, du coût des ressources bancaires et de la concurrence entre établissements.
Le contexte économique
Les incertitudes économiques peuvent conduire les ménages à reporter leurs projets d'achat.
Cette prudence contribue à ralentir la demande de crédits immobiliers.
6. La production de crédits immobiliers recule de 9,2 %
C'est probablement le chiffre le plus préoccupant de la dernière étude.
Au troisième trimestre 2026, la production de crédits immobiliers recule de 9,2 % par rapport au troisième trimestre 2025.
Dans le même temps, le nombre de prêts accordés diminue de 8,1 %.
La baisse concerne particulièrement le marché du neuf.
Le nombre de crédits accordés pour l'acquisition de logements neufs recule de 10,3 % sur un an.
Dans l'ancien, la diminution est plus limitée, à 2,6 %.
Cette différence illustre les difficultés particulières rencontrées par le secteur de la construction et de la promotion immobilière.
La contraction des financements pourrait entraîner un ralentissement des réservations de logements neufs et des ventes immobilières. L'Observatoire
7. Les acquéreurs perdent-ils du pouvoir d'achat immobilier ?
La capacité d'achat dépend principalement de trois paramètres :
Le prix du logement.
Le taux du crédit immobilier.
Les revenus et l'apport personnel du ménage.
Lorsque les prix et les taux augmentent simultanément, les acquéreurs peuvent rencontrer des difficultés pour financer un bien équivalent.
Prenons un ménage pouvant consacrer 1 200 € par mois au remboursement de son crédit, hors assurance.
Sur 20 ans, sa capacité d'emprunt théorique est d'environ :
212 100 € avec un taux de 3,22 %.
Elle passe à :
208 900 € avec un taux de 3,39 %.
La différence représente environ 3 200 €.
Cette évolution ne suffit pas, à elle seule, à expliquer les difficultés du marché.
Mais elle s'ajoute aux autres contraintes financières.
Selon l'Observatoire, le coût moyen des opérations immobilières financées représente désormais 4,2 années de revenus, contre 4,1 années un an auparavant.
Cela confirme une dégradation de la solvabilité des acquéreurs.
8. Faut-il attendre une baisse des taux pour acheter ?
La réponse dépend de la situation personnelle et du projet immobilier.
Attendre une éventuelle baisse des taux peut sembler intéressant.
Mais personne ne peut garantir une diminution rapide des conditions de financement.
Par ailleurs, les prix immobiliers peuvent évoluer pendant cette période.
Un acquéreur doit donc raisonner sur le coût global de son projet plutôt que sur le seul taux d'intérêt.
Plusieurs éléments doivent être examinés :
- La stabilité de ses revenus et de son emploi.
- Le montant de son apport personnel.
- Le niveau de ses mensualités.
- Les frais d'acquisition.
- Les dépenses énergétiques et les travaux éventuels.
- La durée envisagée de détention du bien.
Un achat immobilier cohérent sur le plan financier peut rester pertinent malgré des taux plus élevés.
À l'inverse, un financement trop contraignant peut fragiliser durablement le budget d'un ménage.
9. Vendeurs : faut-il revoir son prix de vente ?
La remontée des taux peut modifier les comportements des acquéreurs.
Certains ménages doivent réduire leur budget.
D'autres reportent leur projet.
Les délais de commercialisation peuvent alors s'allonger, particulièrement pour les biens affichés à des prix supérieurs aux références du marché.
Pour les vendeurs, il devient essentiel de positionner correctement leur propriété dès sa mise en vente.
Un prix de présentation trop élevé peut entraîner une perte de visibilité et multiplier les négociations.
Cela ne signifie pas que tous les marchés immobiliers vont connaître une baisse générale des prix.
Les situations locales restent très différentes.
Les biens rares, bien situés et présentant de bonnes performances énergétiques peuvent conserver une attractivité importante.
En revanche, les logements nécessitant des travaux conséquents peuvent être davantage exposés aux arbitrages financiers des acquéreurs.
10. Quel impact sur le marché immobilier en Provence et dans le Luberon ?
Les marchés immobiliers de Provence présentent plusieurs particularités.
Ils attirent à la fois des acquéreurs de résidences principales, des investisseurs locatifs et des acheteurs de résidences secondaires.
Ces différentes catégories ne réagissent pas nécessairement de la même manière à la hausse des taux.
Les ménages achetant leur résidence principale dépendent généralement davantage du crédit immobilier.
À l'inverse, certains acquéreurs de résidences secondaires ou de propriétés haut de gamme disposent d'apports importants.
Leur sensibilité aux conditions de financement peut donc être plus limitée.
Dans des secteurs recherchés comme le Luberon, le mont Ventoux ou les Alpilles, la rareté de certains biens peut également soutenir les valeurs immobilières.
Toutefois, les propriétés nécessitant des rénovations importantes restent exposées à l'augmentation du coût global des opérations.
Pour les vendeurs, une estimation précise et une stratégie commerciale adaptée deviennent essentielles.
11. Investissement locatif : les rendements sont-ils menacés ?
Les investisseurs immobiliers doivent également intégrer la hausse des taux.
Prenons un appartement acheté 200 000 €, financé intégralement par un crédit sur 20 ans.
Avec un taux de 3,39 %, la mensualité hors assurance atteint environ 1 149 €.
Si le logement génère 900 € de loyer mensuel, les revenus locatifs ne couvrent pas intégralement les mensualités.
L'investisseur doit également supporter certaines charges, la taxe foncière, les frais d'entretien et les éventuelles périodes de vacance locative.
Cela ne signifie pas que l'opération est nécessairement mauvaise.
Le remboursement du capital contribue à la constitution d'un patrimoine.
Mais la rentabilité et l'effort de trésorerie doivent être analysés séparément.
Un investissement locatif doit être étudié à partir de son rendement net, de son financement et de sa fiscalité réelle.
12. Promoteurs immobiliers : un marché du neuf particulièrement fragile
Les chiffres du troisième trimestre 2026 confirment les difficultés persistantes de l'immobilier neuf.
La baisse du nombre de prêts accordés dans ce secteur constitue un signal important.
Les promoteurs doivent composer avec plusieurs contraintes :
Le coût des terrains.
Les coûts de construction.
Les obligations réglementaires.
Les conditions de financement des acquéreurs.
Et la nécessité de commercialiser suffisamment de logements pour sécuriser les opérations.
Lorsque les ménages rencontrent davantage de difficultés pour obtenir leur financement, les réservations peuvent ralentir.
Cela peut entraîner des reports de programmes ou des ajustements commerciaux.
Pour les professionnels de la promotion immobilière, la capacité financière des acquéreurs constitue donc un indicateur à surveiller attentivement.
13. Quelles perspectives pour les taux immobiliers en 2027 ?
L'Observatoire Crédit Logement/CSA anticipe une poursuite de la hausse des taux.
Son scénario présenté en octobre 2026 évoque un taux immobilier susceptible d'atteindre 3,85 % à la fin de l'année 2027.
Il s'agit d'une prévision économique, et non d'un taux garanti.
L'évolution réelle dépendra notamment de l'inflation, des marchés financiers, des décisions de politique monétaire et de la conjoncture économique.
L'Observatoire envisage également une contraction de la production de crédits en 2026, suivie d'un marché encore difficile en 2027.
Ces projections devront être réévaluées au fil des prochains mois. Journal de l'Agence
14. Trois questions fréquentes sur le crédit immobilier en octobre 2026
Quel est le taux moyen d'un crédit immobilier en octobre 2026 ?
Le dernier taux mensuel consolidé publié par l'Observatoire Crédit Logement/CSA est celui de septembre 2026 : 3,40 %, toutes durées confondues.
Il ne doit pas être présenté comme une moyenne définitive pour octobre.
Peut-on encore obtenir un crédit sur 25 ans ?
Oui, sous réserve des conditions réglementaires et de l'acceptation du dossier par l'établissement bancaire.
Les prêts de longue durée représentent une part importante des financements accordés.
Les prix immobiliers vont-ils nécessairement baisser ?
Non.
Une baisse de la production de crédits peut peser sur la demande, mais l'évolution des prix dépend également de l'offre de logements, de l'attractivité des territoires et des caractéristiques des biens.
Les marchés locaux peuvent donc évoluer différemment.
L'analyse ImmeublesEtDemeures.com
La publication du 15 octobre 2026 confirme que le marché immobilier français entre dans une nouvelle période d'incertitude.
Après une amélioration progressive des conditions de financement, les taux repartent à la hausse.
Le phénomène intervient alors que les ménages doivent déjà faire face à un coût d'acquisition élevé.
Pour les acquéreurs, la priorité doit rester la solidité du plan de financement.
Pour les vendeurs, le réalisme du prix de commercialisation devient déterminant.
Pour les investisseurs, l'analyse de la rentabilité nette et de la trésorerie disponible est plus importante que jamais.
Enfin, pour les promoteurs, la contraction du crédit immobilier constitue un signal de vigilance supplémentaire.
La hausse des taux ne signifie pas l'arrêt du marché immobilier, mais elle impose davantage de rigueur dans la préparation des projets.
Les biens correctement positionnés et les opérations financièrement cohérentes continueront à trouver leur place.
En revanche, les projets reposant sur des hypothèses trop optimistes pourraient rencontrer davantage de difficultés.
À retenir
Les dernières données de l'Observatoire Crédit Logement/CSA révèlent une dégradation significative du marché immobilier français.
En septembre 2026, le taux moyen des crédits atteint 3,40 %.
Au troisième trimestre, la production de crédits recule de 9,2 % sur un an, tandis que le nombre de prêts accordés diminue de 8,1 %.
La durée moyenne des financements atteint désormais 21 ans.
Près d'un crédit sur deux est accordé sur 25 ans ou plus.
Pour les prochains mois, les acquéreurs devront surveiller leur capacité de financement, tandis que les vendeurs devront adapter leur stratégie commerciale aux conditions réelles du marché.
Le financement immobilier pourrait devenir l'un des principaux facteurs déterminant l'évolution des transactions en 2027.
Méta-title : Crédit immobilier octobre 2026 : taux à 3,40 % et marché en recul
Méta-description : Les taux immobiliers atteignent 3,40 % en septembre 2026. Production de crédits en baisse, emprunts plus longs : quelles conséquences pour les acheteurs et les vendeurs ?
URL SEO : credit-immobilier-octobre-2026-taux-hausse-marche
Mots-clés SEO : taux immobilier octobre 2026, crédit immobilier 2026, taux emprunt immobilier, capacité d'emprunt, marché immobilier 2027, financement immobilier, achat maison 2026, prêt immobilier 25 ans.